Schritt-für-Schritt-Anleitung: Grundsteuererklärung mit Elster
In unserem Ratgeber-Artikel erhalten Sie eine vollständige Anleitung für das Einreichen der Grundsteuererklärung über Elster.
Jetzt kostenlos Ihre Immobilie bewerten lassen
Erstellt am:
Zuletzt bearbeitet:
Grundsteuererklärung mit ELSTER
Die Grundsteuerreform hat viele Immobilieneigentümerinnen und Immobilieneigentümer vor neue Fragen gestellt. Rund 36 Millionen Grundstücke mussten in Deutschland neu bewertet werden. Wer am 1. Januar 2022 Eigentümerin oder Eigentümer eines Grundstücks war, musste für die Hauptfeststellung eine Grundsteuererklärung abgeben. Seit dem 1. Januar 2025 wird die Grundsteuer nach den reformierten Regeln erhoben.
Die Grundsteuererklärung übermitteln Sie grundsätzlich elektronisch an das zuständige Finanzamt, beispielsweise über das Steuerportal „Mein ELSTER“ oder mithilfe einer Steuerberaterin beziehungsweise eines Steuerberaters. Der frühere Online-Dienst „Grundsteuererklärung für Privateigentum“ ist seit dem 31. August 2023 eingestellt und steht nicht mehr zur Verfügung. In unserem Ratgeber erhalten Sie eine Schritt-für-Schritt-Anleitung zum Ausfüllen und Einreichen der Grundsteuererklärung mit ELSTER.
Grundsteuererklärung 2026: Muss ich erneut eine Erklärung abgeben?
Eine Grundsteuererklärung müssen Sie nicht automatisch jedes Jahr neu einreichen. Wenn Sie Ihre Erklärung zur Hauptfeststellung bereits abgegeben haben, entsteht allein durch das Jahr 2026 keine erneute allgemeine Abgabepflicht. Bei relevanten Änderungen am Grundstück oder Gebäude kann jedoch eine Grundsteuer-Änderungsanzeige erforderlich sein. Im Bundesmodell müssen Änderungen aus dem Jahr 2026 grundsätzlich bis zum 31. März 2027 angezeigt werden. Für Länder mit eigenen Grundsteuermodellen sind die jeweiligen Landesregelungen zu beachten.
Frist für die Grundsteuererklärung abgelaufen
Die allgemeine Abgabefrist für die ursprüngliche Grundsteuererklärung endete in den meisten Bundesländern am 31. Januar 2023; in Bayern wurde sie bis Ende April 2023 verlängert. Haben Sie die verpflichtende Erklärung bisher nicht eingereicht, sollten Sie diese so schnell wie möglich nachreichen. Die Abgabepflicht besteht auch dann weiter, wenn das Finanzamt Ihre Besteuerungsgrundlagen bereits geschätzt und einen Bescheid erlassen hat. Zudem können ein Verspätungszuschlag oder, nach vorheriger Androhung, ein Zwangsgeld festgesetzt werden.
Nachfolgend finden Sie eine Schritt-für-Schritt-Anleitung zur Abgabe Ihrer Grundsteuererklärung über ELSTER. Welche Angaben und Formulare benötigt werden, hängt unter anderem davon ab, in welchem Bundesland Ihr Grundstück liegt.
Inhaltsverzeichnis
- Reform der Grundsteuer
- Wie muss die Grundsteuererklärung abgegeben werden?
- Schritt 1: Elster Online – Login ins Steuerportal
- Schritt 2: Formulare auswählen
- Schritt 3: Der Hauptvordruck
- Schritt 4: Gemarkung, Flur und Flurstück
- Schritt 5: Die Eigentümer des Grundstücks
- Schritt 6: Grundsteuerbefreiung/-vergünstigung
- Schritt 7: Anlage ausfüllen
- Schritt 8: Bodenrichtwerte richtig eintragen
- Schritt 9: Angaben zur Wohnungsgröße
- Schritt 10: Eingabe schließen – Formular abschicken
## Reform der Grundsteuer
Seit dem 1. Januar 2025 wird die Grundsteuer nach den reformierten Regeln erhoben. Die bisherigen Einheitswerte dienen damit nicht mehr als Berechnungsgrundlage. Im Zuge der Grundsteuerreform mussten rund 36 Millionen wirtschaftliche Einheiten des Grundbesitzes neu bewertet werden. Die Neubewertung erfolgte auf den Hauptfeststellungsstichtag 1. Januar 2022.
Die meisten Bundesländer wenden bei der Grundsteuer B das Bundesmodell an. Dabei gilt folgende Berechnung:
Grundsteuerwert x Steuermesszahl x Hebesatz = Grundsteuer
Grundsteuerwert: wird vom Finanzamt anhand einer Feststellungserklärung ermittelt Steuermesszahl: gesetzlich festgelegt Hebesatz: legt Stadt oder Gemeinde fest
Für die Grundsteuererklärung mit ELSTER ist wichtig: Die Bundesländer nutzen keine vollständig einheitlichen Bewertungsmodelle. Welche Angaben und Formulare Sie benötigen, hängt deshalb davon ab, in welchem Bundesland Ihr Grundstück liegt. Baden-Württemberg, Bayern, Hamburg, Hessen und Niedersachsen wenden eigene Grundsteuermodelle an. Berlin, Bremen, das Saarland und Sachsen nutzen grundsätzlich das Bundesmodell, allerdings mit abweichenden Steuermesszahlen. In Thüringen gelten entsprechende Abweichungen ab 2027.
Für Eigentümerinnen und Eigentümer eines Hauses, einer Eigentumswohnung oder eines nicht land- und forstwirtschaftlich genutzten Grundstücks ist in der Regel die Grundsteuer B relevant. Sie betrifft sowohl private als auch gewerbliche Immobilien. Die Grundsteuer A gilt dagegen für Betriebe der Land- und Forstwirtschaft. Für bestimmte baureife, unbebaute Grundstücke können Gemeinden nach den jeweils geltenden Regelungen einen erhöhten Hebesatz im Rahmen der Grundsteuer C festlegen.
Welche Rolle der Bodenrichtwert bei der Bewertung spielt und wo Sie den maßgeblichen Wert finden, erfahren Sie in unserem Ratgeber zum Thema Bodenrichtwert für die Grundsteuer.
Wie muss die Grundsteuererklärung abgegeben werden?
Die Grundsteuererklärung ist grundsätzlich elektronisch beim zuständigen Finanzamt einzureichen. Dafür können Sie das kostenlose Steuerportal „Mein ELSTER“ nutzen. Es steht für Grundstücke in allen Bundesländern zur Verfügung. Welche Formulare und Angaben erforderlich sind, richtet sich nach dem jeweiligen Grundsteuermodell. Alternativ kann eine Steuerberaterin oder ein Steuerberater die Erklärung für Sie übermitteln.
Eine Abgabe auf Papier ist je nach Landesregelung ebenfalls möglich. Im Bundesmodell kann das Finanzamt auf Antrag zur Vermeidung unbilliger Härten auf die elektronische Übermittlung verzichten. Klären Sie mit Ihrem zuständigen Finanzamt, ob Sie die Grundsteuererklärung schriftlich einreichen dürfen.
Der frühere Online-Dienst „Grundsteuererklärung für Privateigentum“ im Auftrag des Bundesfinanzministeriums wurde am 31. August 2023 eingestellt. Bereits erfolgreich übermittelte Erklärungen bleiben davon unberührt und müssen wegen der Abschaltung nicht erneut eingereicht werden.
Nachfolgend finden Sie eine Schritt-für-Schritt-Anleitung zum Ausfüllen und Übermitteln der Grundsteuererklärung mit „Mein ELSTER“.
Schritt 1: Elster Online – Login ins Steuerportal
Diese Anleitung erläutert die Grundsteuererklärung für Wohngrundstücke im Bundesmodell, insbesondere das Nachreichen der Erklärung zur Hauptfeststellung auf den 1. Januar 2022. Für Bundesländer mit eigenen Grundsteuermodellen und für die Mitteilung späterer Änderungen können andere Formulare und Angaben erforderlich sein. Beachten Sie deshalb die Hinweise in ELSTER und gegebenenfalls die Aufforderung Ihres Finanzamts.
Um die Grundsteuererklärung über Elster einzureichen, brauchen Sie im ersten Schritt ein Benutzerkonto im Elster-Steuerportal. Falls Sie bereits ein Konto besitzen, melden Sie sich einfach mit Ihren Account-Daten an (s. Abbildung 1) . Falls Sie noch kein Benutzerkonto besitzen, müssen Sie sich zuerst einen Account anlegen.
Abbildung 1: Bei Elster mit Benutzerkonto anmelden

Einen Account anlegen
Sie bekommen im ersten Schritt nach der Anmeldung auf der Webseite einen Nutzernamen und eine Aktivierungs-ID per E-Mail zugeschickt, benötigen aber im weiteren Verlauf zudem noch einen Aktivierungscode. Diesen Code erhalten Sie per Post – kalkulieren Sie also einige Tage ein, bis die Aktivierungscodes bei Ihnen eingegangen sind. Sobald der Aktivierungscode da ist, können Sie Ihr Konto verifizieren und loslegen. Dazu klicken Sie in der Aktivierungs-Mail (der Betreff lautet: Mein ELSTER: Aktivierung Ihres Benutzerkontos) auf den angegebenen Link zur Aktivierung des Kontos. Sie kommen dann auf die nachfolgende Seite, um Ihr Konto freizuschalten (Abbildung 2: Aktivierungsdaten eingeben):
Abbildung 2: Aktivierungsdaten eingeben

Alternativ kann die Aktivierung über www.elster.de im Bereich "Mein Benutzerkonto" unter "Benutzerkonto aktivieren" (Abbildung 3: Benutzerdaten aktivieren) abgeschlossen werden.
Abbildung 3: Benutzerdaten aktivieren

Im Anmeldeprozess sollen Sie eine Zertifikatsdatei herunterladen, die Sie bei den nächsten Anmeldungen wieder benötigen. Stellen Sie sicher, dass Sie diese Datei so speichern, dass Sie diese später wieder auffinden. Ansonsten müssen Sie erneut den postalischen Antragsweg durchlaufen.
Schritt 2: Formulare auswählen
Loggen Sie sich in Ihr Benutzerkonto ein und gehen auf das Feld „Alle Formulare” und wählen die Option „Grundsteuer” aus (Abbildung 4: Formulare auswählen). Wählen Sie Ihr Bundesland.
Abbildung 4: Formulare auswählen

Wählen Sie nun die benötigten Dokumente aus (Abbildung 5 : Anlagenauswahl “Hauptvordruck” und “Anlage Grundstück”). Besitzen Sie ein Wohngrundstück, benötigen Sie zwei Dokumente.
Abbildung 5: Anlagenauswahl “Hauptvordruck” und “Anlage Grundstück”

Nachdem Sie die benötigten Dokumente ausgewählt haben, gelangen Sie auf die erste Seite der Grundsteuererklärung. Sie können nun entscheiden, ob Sie mit Ihrem Aktenzeichen bei der Finanzbehörde oder mit Ihrer Steuernummer starten. Das Aktenzeichen finden Sie auf dem Anschreiben des Finanzamts. Einige Bundesländer haben keine Schreiben verschickt, fahren Sie in solchen Fällen mit Ihrer Steuernummer fort. Die können Sie Ihrem Grundsteuerbescheid entnehmen. Wählen Sie außerdem das Bundesland aus, indem sich die Immobilie befindet.
Schritt 3: Der Hauptvordruck - Angaben zur Feststellung
Füllen Sie nun den Hauptvordruck aus. Folgende Unterlagen sollten Sie dafür bereitliegen haben:
- Grundsteuerbescheid
- Grundbuchauszug oder
- Kaufvertrag, aus dem Gemarkung und Flurstück Ihres Grundstücks hervorgeht
- elfstellige Steuer-ID aller Eigentümer
- Steuernummer jedes Eigentümers
Das Steuerportal möchte in der Regel den Grund für die Feststellung wissen. Da es hier um die Neubewertung eines Grundstücks geht, müssen Sie sich im Menü für die „Hauptfeststellung” entscheiden (Abbildung 5: Feststellungsgrund angeben). Nun folgt der Punkt zur wirtschaftlichen Einheit. Bei selbstgenutzten Immobilieneigentum, z.B. Einfamilienhaus oder Eigentumswohnung, handelt es sich um ein bebautes Grundstück, wählen Sie diesen Punkt aus.
Abbildung 5: Feststellungsgrund angeben
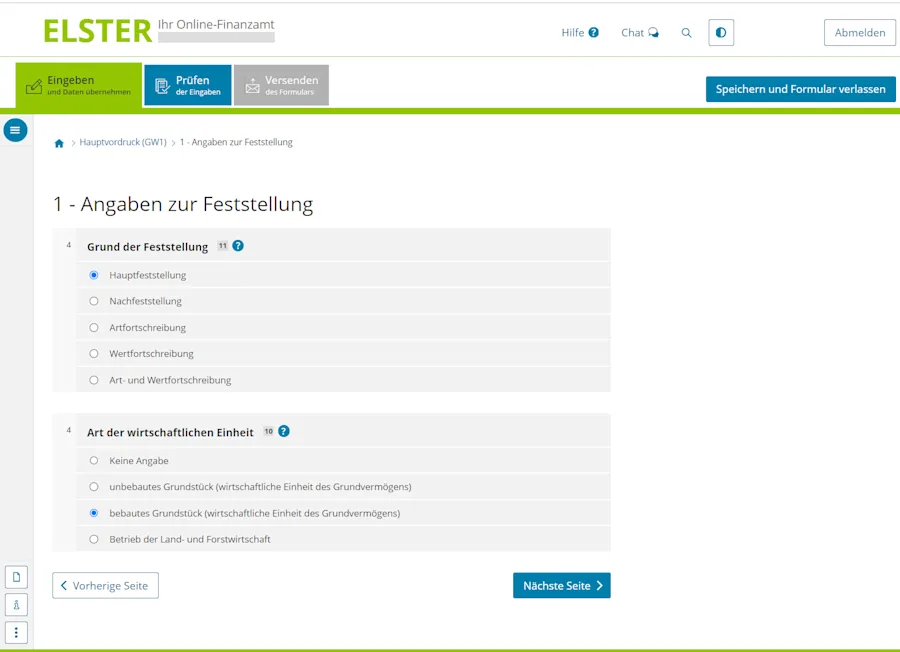
Tragen Sie im Anschluss die Anschrift Ihrer Immobilie in das sich öffnende Fenster ein (Abbildung 6: Lage des Grundstücks).
Beachten Sie:
Den Hinweis für mehrere hebeberechtigte Gemeinden können Sie als Eigenheimbesitzer ignorieren, da das hauptsächlich bei land- und forstwirtschaftlichen, großen Grundstücken der Fall ist und für Wohngrundstücke unerheblich ist.
Abbildung 6: Lage des Grundstücks

Schritt 4: Gemarkung, Flur und Flurstück
Hier möchte das Finanzamt die Gemarkung, das Flurstück und die Fläche Ihres Grundstücks erfahren. In einigen Bundesländern hat das Finanzamt ein Informationsschreiben versandt. Übernehmen Sie einfach die Information aus dem Schreiben. Wer kein Schreiben erhalten hat, entnimmt die entsprechenden Informationen dem Grundbuchauszug oder dem Kaufvertrag der Immobilie. Beachten Sie, dass das Flurstück nach Zähler und Nenner getrennt einzugeben ist (Abbildung 7: Flurstück eintragen).
Abbildung 7: Flurstück eintragen

Sollten Sie eine Eigentumswohnung besitzen, müssen Sie beim Punkt „zur wirtschaftlichen Einheit gehörender Anteil” Ihren Miteigentumsanteil eintragen. Diese Information entnehmen Sie ebenfalls dem Grundbuchauszug, dem Kaufvertrag oder der Teilungserklärung. Handelt es sich um ein Einfamilienhaus, gehört Ihnen das gesamte Grundstück, sodass in der Regel 1/1 einzutragen ist. Nun folgt die Eintragung in die nächste Zeile. Gibt es für Ihr Grundstück nur einen Bodenrichtwert, wählen Sie „erste Fläche (Schlüsselwert 1)” aus. Wenn Sie alle Daten korrekt eingetragen haben, klicken Sie auf das Feld „Gemarkung und Flurstück übernehmen”.
Wichtig: Nicht jedes Flurstück hat einen Nenner; fehlt dieser, bleibt das Feld leer.
Formular Schritt 5: Die Eigentümer des Grundstücks
Nun möchte das Finanzamt Informationen zu dem oder den Eigentümern des Grundstücks erhalten. Tragen Sie ein, ob sich das Grundstück in Ihrem Alleinbesitz befindet, Sie es zusammen mit einem Ehe- oder Lebenspartner besitzen oder es sich um eine Erben- oder Bruchteilsgemeinschaft oder eine Grundstücksgemeinschaft handelt (Abbildung 8: Eigentümer/ Beteiligte). Je nach Antwort sind anschließend alle Eigentümer mit ihrer Steuer-ID und Ihrer Steuernummer anzugeben. Wichtig ist außerdem, dass bei jedem Eigentümer der Eigentumsanteil eingetragen wird. Besitzen Ehepartner beispielsweise jeder die Hälfte des Grundstücks, tragen Sie ½ in die vorgesehenen Felder ein. Nach Angabe aller Daten haben Sie den Hauptvordruck vollständig ausgefüllt.
Abbildung 8: Eigentümer/ Beteiligte

Formular Schritt 6: Grundsteuerbefreiung/-vergünstigung
Liegen bei Ihnen Grundsteuerbefreiungen oder -vergünstigen vor, dann setzen Sie bitte hier den Haken (Abbildung 9: Grundsteuerbefreiung/-vergünstigungen).
Abbildung 9: Grundsteuerbefreiung/-vergünstigungen

Benötigen Sie Beratung beim Immobilienverkauf?
Unsere erfahrenen Immobilienmakler unterstützen Sie im kompletten Prozess des Verkaufs. Nehmen Sie unverbindlich Kontakt auf.
Immobilie verkaufen mit EvernestSchritt 7: Anlagen ausfüllen
Wählen Sie links in der Navigation die „Anlage Grundstück GW 2” aus (Abbildung 10: Anlage Grundstück). Machen Sie zunächst Angaben zum Grundstück. Um was für ein Grundstück handelt es sich? Bei selbstgenutzten Wohneigentum sind üblicherweise folgende Punkte denkbar:
- Einfamilienhaus
- Zweifamilienhaus
- Wohnungseigentum
Beachten Sie:
Den zweiten und dritten Punkt können Sie in der Regel überspringen, da diese Eigentumsarten nicht steuerbefreit sind.
Abbildung 10: Anlage Grundstück

Schritt 8: Bodenrichtwerte richtig eintragen
Nun werden die Daten im Bereich „Grund und Boden” eingetragen. Tragen Sie die Fläche Ihres Grundstücks ein (Abbildung 11: Angaben zu Grund und Boden). Bei einem Einfamilienhaus handelt es sich um die gesamte Grundstücksfläche. Handelt es sich um eine Eigentumswohnung, müssen Sie die auf Ihren Eigentumsanteil entfallende Fläche berechnen.
Beispielrechnung:
Ein Grundstück ist 700 qm groß und Ihnen gehört ein Eigentumsanteil von 5.876/10.000: 700 x 5.876/10.000 = 411,32 In diesem Fall würden Sie 411,32 qm eintragen.
Abbildung 11: Angaben zu Grund und Boden

Einzelne Finanzämter verschicken den Bodenrichtwert als Teil Ihrer Informationsschreiben. Wenn Sie kein Schreiben erhalten haben, können Sie die Bodenrichtwerte in den meisten Bundesländern kostenfrei abfragen. Sie können die Geschäftsstellen der entsprechenden Gutachterausschüsse kontaktieren und deren Bodenrichtwertkarten einsehen oder Sie rufen die Bodenrichtwerte online ab. Man findet die Werte beim vernetzten Bodenrichtwertinformationssystem (VBORIS) oder beim Bodenrichtwertinformationssystem (BORIS) eines jeweiligen Bundeslandes. Schauen Sie gerne in unserem Ratgeber zum Thema Bodenrichtwerte nach, dort finden Sie alle entsprechenden Links zu den BORIS-Portalen.
Schritt 9: Angaben zur Wohnungsgröße
Nun müssen Sie Angaben zu Wohngrundstücken und zum Ertragswert machen. Klicken Sie auf „Gebäude hinzufügen”. Tragen Sie das Baujahr und eine etwaige abgeschlossene Kernsanierung ein. Das Baujahr Ihrer Immobilie finden Sie ggf. in Bauunterlagen der Immobilie oder im Kaufvertrag. Falls es Garagen- oder Tiefgaragenstellplätze gibt, sind diese auf der folgenden Seite einzutragen. Falls Steuerbefreiungen oder -vergünstigungen vorliegen, sind diese ebenfalls auf dieser Seite einzutragen.
Auf der nächsten Seite wird nach der Wohnungsgröße gefragt. Kellerräume oder Abstellräume etc. werden bei der Wohnfläche nicht berücksichtigt. Untenstehend sehen Sie, wie die verschiedenen Räume in der Wohnflächenberechnung berücksichtigt werden:
Übersicht der anteiligen Berechnung von Wohnfläche
| Zu 100% angerechnet | zu 50% angerechnet | zu 25% angerechnet | nicht angerechnet |
|---|---|---|---|
| Räume, die mind. 2 Meter hoch sind | Räume, die zwischen 1 und 1,99 Meter hoch sind | Räume, die sich außerhalb des Gebäudes befinden | Raumabschnitte unter einem Meter Höhe |
| Esszimmer | Wintergarten, nicht beheizt | Balkon | Garage |
| Wohnzimmer | Loggia | Keller | |
| Kinderzimmer | Terasse | Dachboden | |
| Flur und Diele | Dachgarten | Heizungsräume | |
| Vorräume, Besen-, Speisekammer, Hauswirtschaftsraum | Waschküche | ||
| Küche | Geschäftsräume | ||
| Badezimmer und Toilettenräume | Abstellräume außerhalb der Wohnung | ||
| Wintergarten, falls beheizt | Technikraum |
Geben Sie die Wohnfläche Ihrer Immobilie in das vorgesehene Feld ein.
Schritt 10: Eingabe schließen – Formular abschicken
Klicken Sie auf das blaue Feld oben links „Prüfen”. Wenn Sie alles richtig eingegeben haben, gibt es keine Fehler und Sie müssen nichts korrigieren. Falls einige Eingaben doch Unstimmigkeiten aufweisen, erhalten Sie einen Hinweis und die Information, welche Angaben noch einmal überprüft und korrigiert werden müssen (Abbildung 12: Prüfungsmodus). Sind nun alle Daten richtig eingetragen, klicken Sie auf „Weiter” und erhalten einen Überblick über alle eingetragenen Informationen. Überprüfen Sie nochmals alle Eingaben. Wenn nun alles stimmt, senden Sie die Grundsteuererklärung ab und übermitteln das Formular an das Finanzamt. Gratulation, Sie haben es dann geschafft!
Abbildung 12: Prüfungsmodus

Unsere Ratgeber zur energetischen Sanierung
Die GEG-Novelle und Auswirkungen im Überblick
Alle Infos zum Gebäudeenergiegesetz
Ist eine energetische Sanierung jetzt sinnvoll?
Gründe für eine energetische Sanierung
Was ist ein individueller Sanierungsfahrplan (iSFP)?
Der individuelle Sanierungsfahrplan
Was macht und kostet ein Energieberater?
Den passenden Energieberater finden
Neugierig auf weitere Ratgeber und Tipps?
Melden Sie sich an und erhalten Sie regelmäßig neue Informationen und aktuelle Immobilienangebote.
FAQ zur Grundsteuer-Erklärung mit Elster
Unsere Tipps und Ratgeber
Unsere Tipps zum Thema Immobilienmakler
Immobilienmakler Ratgeber- Immobilienmakler finden
- Ratgeber Makler werden
- Makler werden
- Unsere Makler